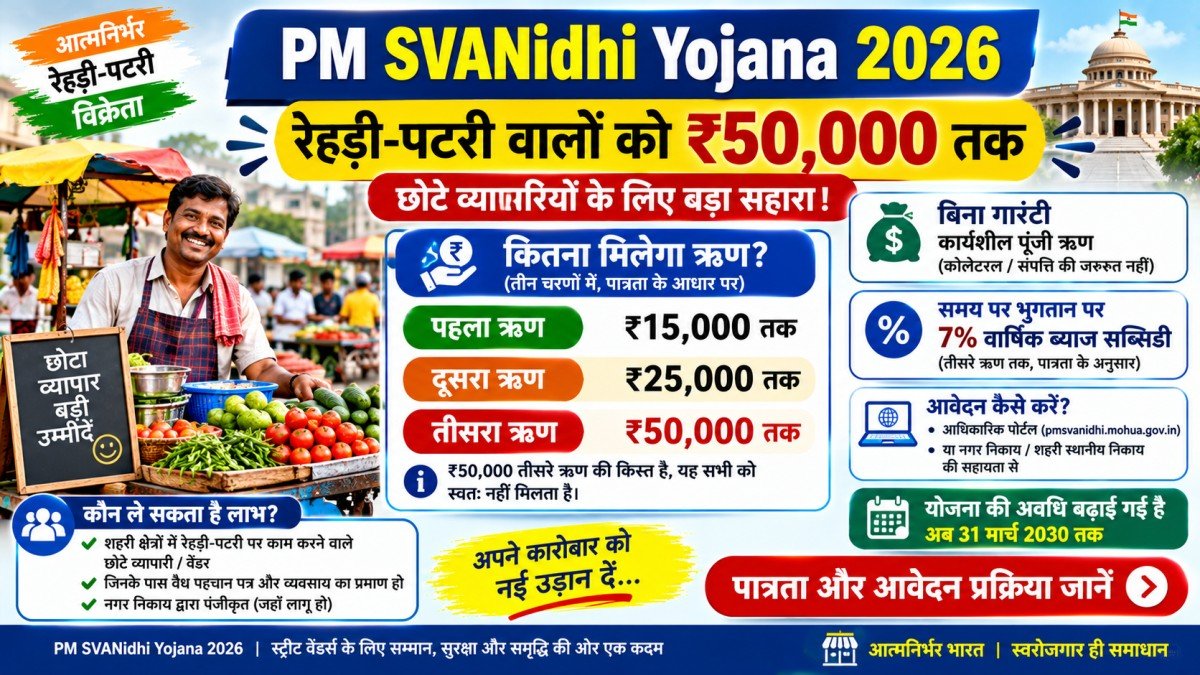
PM SVANidhi Yojana 2026: रेहड़ी-पटरी वालों को ₹50,000 तक बिना गारंटी ऋण व कैशबैक: पृष्ठभूमि, ताज़ा घोषणा व ज़मीनी हकीकत
केंद्र सरकार द्वारा आवासन और शहरी कार्य मंत्रालय (MoHUA) के माध्यम से संचालित प्रधानमंत्री स्ट्रीट वेंडर्स आत्मनिर्भर निधि (PM SVANidhi Yojana 2026) देश के छोटे व्यापारियों और रेहड़ी-पटरी विक्रेताओं के लिए एक वरदान साबित हो रही है। वर्ष 2026 में योजना के नियमों को और अधिक सरलीकृत करते हुए प्रत्यक्ष लाभ अंतरण (DBT) प्रक्रिया को तेज़ कर दिया गया है। देश के लाखों शहरी और अर्ध-शहरी वेंडर्स जो पहले महाजनों के भारी ब्याज के जाल में फंस जाते थे, वे अब बैंक के माध्यम से बिना किसी ज़मानत या गारंटी के ₹50,000 तक का आसान लोन प्राप्त कर रहे हैं।
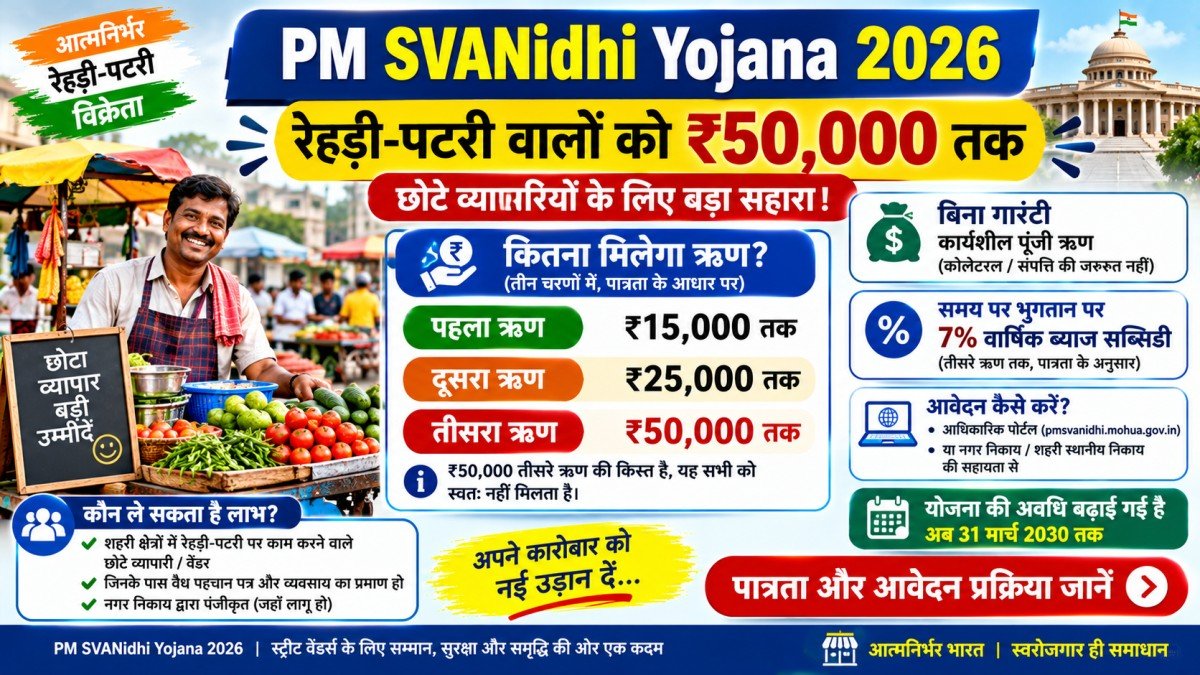
ताज़ा घटनाक्रम और ज़मीनी सर्वेक्षणों से स्पष्ट है कि योजना में समय पर ऋण चुकाने वाले लाभार्थियों को 7 प्रतिशत की वार्षिक ब्याज सब्सिडी सीधे उनके बैंक खातों में ट्रांसफर की जा रही है। इसके अतिरिक्त, जो रेहड़ी-पटरी वाले विक्रेता डिजिटल लेनदेन (जैसे UPI, QR कोड) को अपना रहे हैं, उन्हें प्रति वर्ष ₹1,200 तक का अतिरिक्त कैशबैक भी मिल रहा है। सरकार का लक्ष्य है कि वर्ष 2026 तक देश के अंतिम पायदान पर खड़े हर वेंडर को औपचारिक बैंकिंग प्रणाली से जोड़कर आत्मनिर्भर बनाया जाए।
- योजना का नाम: PM SVANidhi Yojana 2026: रेहड़ी-पटरी वालों को ₹50,000 तक बिना गारंटी ऋण व कैशबैक
- लाभ राशि: ₹10,000 ➔ ₹20,000 ➔ ₹50,000 (7% ब्याज सब्सिडी)
- लाभार्थी वर्ग: शहरी एवं अर्ध-शहरी क्षेत्रों के रेहड़ी-पटरी व स्ट्रीट वेंडर्स
- आधिकारिक पोर्टल: https://pmsvanidhi.mohua.gov.in
यह योजना क्या है और इसका मुख्य उद्देश्य क्या है?
PM SVANidhi Yojana (पीएम स्वनिधि योजना) एक विशेष सूक्ष्म-ऋण सुविधा (Micro-Credit Facility) है। इसका मुख्य उद्देश्य शहरी, अर्ध-शहरी और ग्रामीण-शहरी सीमावर्ती क्षेत्रों में सड़क किनारे ठेला लगाने वाले, पटरी पर सामान बेचने वाले और छोटे विक्रेताओं को सस्ती कार्यशील पूंजी (Working Capital Loan) उपलब्ध कराना है।
कोरोना महामारी के बाद छोटे कारोबारियों को अपनी आजीविका पुनः स्थापित करने के उद्देश्य से शुरू की गई यह योजना 2026 में अपने सबसे उन्नत चरण में है। इस योजना का प्राथमिक उद्देश्य रेहड़ी-पटरी वालों को साहूकारों के चंगुल से बचाना, उन्हें वित्तीय रूप से सशक्त बनाना, डिजिटल लेनदेन को बढ़ावा देना और बैंकों के साथ उनका क्रेडिट स्कोर (CIBIL Profile) सुधारना है। जब कोई वेंडर पहला ऋण समय पर चुका देता है, तो उसे बिना किसी कागजी अड़चन के अगले बड़े ऋण की पात्रता अपने आप मिल जाती है।
योजना का मुख्य सारांश तालिका (Key Highlights 2026 - 2-Column Table)
| विवरण (Parameter) | जानकारी (Details) |
|---|---|
| योजना का नाम | पीएम स्वनिधि योजना 2026 (PM SVANidhi Scheme) |
| नोडल मंत्रालय | आवासन और शहरी कार्य मंत्रालय (MoHUA), भारत सरकार |
| लाभार्थी वर्ग | शहरी व अर्ध-शहरी क्षेत्रों के रेहड़ी-पटरी एवं स्ट्रीट वेंडर्स |
| ऋण सहायता राशि | प्रथम चरण: ₹10,000 | द्वितीय चरण: ₹20,000 | तृतीय चरण: ₹50,000 |
| ब्याज प्रोत्साहन | समय पर भुगतान पर 7% प्रतिवर्ष की ब्याज सब्सिडी (DBT) |
| डिजिटल प्रोत्साहन | QR कोड/UPI लेनदेन पर ₹100 प्रति माह तक कैशबैक (₹1,200/वर्ष) |
| ऋण गारंटी | कोई गारंटी या संपार्श्विक (Collateral) की आवश्यकता नहीं |
| आवेदन का माध्यम | ऑनलाइन (आधिकारिक पोर्टल / मोबाइल ऐप) एवं ऑफलाइन (CSC / बैंक) |
| आधिकारिक वेबसाइट | https://pmsvanidhi.mohua.gov.in |
पात्रता मापदंड: कौन-कौन ले सकता है लाभ? (Detailed Eligibility Criteria)
पीएम स्वनिधि योजना 2026 का लाभ उठाने के लिए आवेदक को निम्नलिखित पात्रता शर्तों को पूरा करना अनिवार्य है:
- स्ट्रीट वेंडर की पहचान: आवेदक 24 मार्च 2020 या उससे पहले से रेहड़ी-पटरी, ठेले, फेरी या फुटपाथ पर दुकान लगाने का कार्य कर रहा हो, अथवा शहरी स्थानीय निकाय (ULB) के हालिया सर्वेक्षण में पंजीकृत हो।
- विक्रय प्रमाण पत्र (Vending Certificate): आवेदक के पास शहरी स्थानीय निकाय (ULB) द्वारा जारी विक्रय प्रमाण पत्र (Certificate of Vending) या पहचान पत्र होना चाहिए।
- अनुशंसा पत्र (Letter of Recommendation - LOR): यदि वेंडर का नाम सर्वेक्षण में छूट गया है या उसके पास पहचान पत्र नहीं है, तो वह स्थानीय नगर निगम / नगरपालिका / ULB से LOR प्राप्त करके आवेदन कर सकता है।
- आयु सीमा: आवेदक की न्यूनतम आयु 18 वर्ष होनी चाहिए।
- नागरिकता व निवास: आवेदक भारत का नागरिक होना चाहिए और संबंधित निकाय क्षेत्र में कार्यरत होना चाहिए।
- बैंक खाता व आधार लिंक: आवेदक के पास सक्रिय बैंक खाता होना आवश्यक है, जो आधार कार्ड से जुड़ा हो और बैंक में NPCI DBT सेडिंग पूर्ण हो।
अपात्रता की शर्तें: किन लोगों को लाभ नहीं मिलेगा? (Who is Ineligible?)
योजना के सुचारू क्रियान्वयन और सही लाभार्थियों के चयन के लिए निम्नलिखित श्रेणियों के लोगों को अपात्र घोषित किया गया है:
- सरकारी कर्मचारी: केंद्र, राज्य सरकार, या किसी भी सार्वजनिक उपक्रम (PSU) के नियमित कर्मचारी।
- आयकर दाता: वे व्यक्ति या परिवार का सदस्य जो आयकर (Income Tax) का भुगतान करते हैं।
- पक्के दुकानदार: ऐसे व्यापारी जिनके पास अपनी या किराए की पक्की और स्थाई व्यावसायिक इमारतें / दुकानें हैं।
- बैंक डिफाल्टर: वे आवेदक जिन्होंने पूर्व में किसी भी बैंक या वित्तीय संस्थान से ऋण लेकर उसे चुकाया न हो (NPA या डिफाल्टर घोषित हों)।
- फर्जी दस्तावेज: गलत पहचान पत्र या बिना वास्तविक वेंडिंग गतिविधि के फर्जी LOR जमा करने वाले आवेदन सीधे निरस्त कर दिए जाएंगे।
वित्तीय लाभ व सहायता राशि का विवरण (Financial Assistance & DBT Details)
पीएम स्वनिधि योजना एक त्रिस्तरीय (Three-Tier) ऋण प्रणाली पर काम करती है, जहाँ समयबद्ध भुगतान करने वाले लाभार्थियों को चरणबद्ध तरीके से बड़ी राशि प्रदान की जाती है:
| विवरण (Parameter) | जानकारी (Details) |
|---|---|
| प्रथम चरण ऋण (1st Tranche Loan) | ₹10,000 की कार्यशील पूंजी, चुकाने की अवधि 1 वर्ष (12 महीने) |
| द्वितीय चरण ऋण (2nd Tranche Loan) | प्रथम ऋण का समय पर भुगतान करने पर ₹20,000 का ऋण उपलब्ध |
| तृतीय चरण ऋण (3rd Tranche Loan) | द्वितीय ऋण का सफल भुगतान करने पर ₹50,000 की अधिकतम राशि |
| ब्याज सब्सिडी नियम | 7% की दर से ब्याज सब्सिडी, जो सीधे खाते में 4 किस्तों (त्रैमासिक) में जमा होती है |
| डिजिटल कैशबैक योजना | डिजिटल लेनदेन करने पर ₹50 से ₹100 प्रति माह, अधिकतम ₹1,200 वार्षिक |
| पूर्व-भुगतान दंड (Pre-closure Penalty) | समय से पूर्व ऋण का पूरा भुगतान करने पर शून्य (0%) पेनल्टी |
आवेदन व स्टेटस जांचने की संपूर्ण प्रक्रिया (Step-by-Step Online Application Guide)
ऑनलाइन आवेदन करने और अपने आवेदन की स्थिति जांचने के लिए नीचे दिए गए चरणों का पालन करें:
- स्टेप 1: सबसे पहले आधिकारिक पोर्टल https://pmsvanidhi.mohua.gov.in पर जाएं या PM SVANidhi मोबाइल ऐप डाउनलोड करें।
- स्टेप 2: होमपेज पर मौजूद 'Apply for Loan' वाले बटन पर क्लिक करें।
- स्टेप 3: अपना चालू मोबाइल नंबर दर्ज करें जो आधार कार्ड से लिंक हो, और कैप्चा भरकर OTP सत्यापित करें।
- स्टेप 4: अपनी वेंडर श्रेणी का चयन करें (जैसे- ULB Vending Card धारक, Surveyed Vendor, या LOR आवेदक)।
- स्टेप 5: अपना आधार नंबर दर्ज करें और आधार बायोमेट्रिक या आधार OTP के माध्यम से ई-केवाईसी (e-KYC) पूरा करें।
- स्टेप 6: स्क्रीन पर खुलने वाले आवेदन फॉर्म में अपनी व्यक्तिगत जानकारी, वेंडिंग गतिविधि का प्रकार, व्यावसायिक पता और बैंक खाता विवरण ध्यानपूर्वक भरें।
- स्टेप 7: ऋण की वांछित राशि (प्रथम चरण के लिए ₹10,000) चुनें और पसंदीदा बैंक शाखा का चयन करें।
- स्टेप 8: आवश्यक दस्तावेज (जैसे Vending Card या LOR) की कॉपी अपलोड करें और फॉर्म को फाइनल सबमिट करें।
- स्टेप 9: सबमिट होने के बाद आपको 13 अंकों का आवेदन क्रमांक (Application Reference Number) प्राप्त होगा। पोर्टल पर 'Check Application Status' पर जाकर आप आधार या मोबाइल नंबर से अपनी फाइल का स्टेटस ट्रैक कर सकते हैं।
ऑफलाइन आवेदन का तरीका (CSC / ब्लॉक / पंचायत कार्यालय प्रक्रिया)
जो रेहड़ी-पटरी वाले भाई-बहन स्वयं ऑनलाइन फॉर्म नहीं भर सकते, उनके लिए ऑफलाइन आवेदन की सरल व्यवस्था की गई है:
आप अपने नज़दीकी जन सेवा केंद्र (CSC Centre), कॉमन सर्विस सेंटर, नगर निगम कार्यालय, या अपने स्थानीय बैंक की शाखा में जा सकते हैं। वहां पीएम स्वनिधि का भौतिक फॉर्म (Physical Form) उपलब्ध रहता है। आप अपने आधार कार्ड, बैंक पासबुक और वेंडिंग प्रमाण पत्र की छायाप्रति के साथ फॉर्म भरकर सीएससी संचालक या बैंक मैनेजर को दे सकते हैं। सीएससी ऑपरेटर आपका फॉर्म डिजिटल रूप से अपलोड कर देगा और आपको एक पावती रसीद (Acknowledgement Receipt) प्रदान करेगा।
आवश्यक दस्तावेजों की चेकलिस्ट (Required Documents Checklist)
आवेदन प्रक्रिया को बिना किसी रुकावट के पूरा करने के लिए निम्नलिखित दस्तावेजों को तैयार रखें:
- आधार कार्ड: आवेदक की पहचान का मुख्य प्रमाण (मोबाइल नंबर से लिंक होना अनिवार्य)।
- वेंडर पहचान पत्र / प्रमाण पत्र: ULB द्वारा जारी सर्टिफिकेट ऑफ वेंडिंग (CoV) या नगर निगम द्वारा जारी अनुशंसा पत्र (LOR)।
- बैंक पासबुक: बैंक खाता चालू होना चाहिए, जिसमें खाता संख्या, शाखा नाम और IFSC कोड साफ दिखाई दे।
- सक्रिय बैंक DBT स्थिति: बैंक खाते में NPCI मैपिंग अनिवार्य रूप से सक्रिय (Active / अनिवार्य) होनी चाहिए ताकि ब्याज सब्सिडी की राशि सीधे आ सके।
- पासपोर्ट साइज फोटो: हाल ही में खींची गई दो रंगीन फोटो।
- निवास प्रमाण: राशन कार्ड, वोटर ID या बिजली का बिल (यदि आधार का पता बदला हुआ हो)।
आवेदन रिजेक्ट होने के 5 बड़े कारण व उनसे कैसे बचें? (Common Rejection Causes)
हजारों आवेदनों के विश्लेषण के बाद जमीनी स्तर पर खारिज होने के प्रमुख कारण और उनसे बचाव के उपाय निम्नलिखित हैं:
- 1. NPCI / Aadhaar Seeding न होना: यदि आपका बैंक खाता आधार से एनपीसीआई सर्वर पर मैप नहीं है, तो आवेदन निरस्त हो जाता है। बचाव: तुरंत अपनी बैंक शाखा जाकर DBT मैपिंग को सक्रिय (Active / अनिवार्य) करवाएं।
- 2. आधार और बैंक खाते में नाम का अंतर: नाम की स्पेलिंग में अंतर होने पर सिस्टम रिजेक्ट कर देता है। बचाव: दोनों जगह नाम एक समान अपडेट करवाएं।
- 3. अमान्य या पुराना LOR: यदि स्थानीय निकाय द्वारा जारी अनुशंसा पत्र की वैधता समाप्त हो गई है। बचाव: नया और सत्यापित LOR ही पोर्टल पर अपलोड करें।
- 4. पुराना लोन डिफ़ॉल्ट होना: यदि आवेदक ने पूर्व में किसी अन्य बैंक का लोन न चुकाया हो। बचाव: पुराना बकाया चुकाकर अपना CIBIL रिकॉर्ड साफ रखें।
- 5. गलत मोबाइल नंबर दर्ज करना: आधार से लिंक न रहने वाले नंबर के कारण e-KYC फेल हो जाना। बचाव: केवल आधार से जुड़ा रजिस्टर्ड मोबाइल नंबर ही इस्तेमाल करें।
समस्या समाधान, हेल्पलाइन व ज़मीनी सलाह (Grievance & Ground Reality)
यदि आवेदन स्वीकार होने के बाद भी बैंक लोन स्वीकृत नहीं कर रहा है या DBT की राशि रुक गई है, तो आवेदक केंद्र सरकार के टोल-फ्री हेल्पलाइन नंबर 1800 11 1979 पर संपर्क कर सकते हैं। इसके अलावा, आप अपने जिले के अग्रणी बैंक प्रबंधक (Lead District Manager - LDM) या नगर निगम के स्वनिधि नोडल अधिकारी से संपर्क करके शिकायत दर्ज करा सकते हैं।
ज़मीनी सलाह: किसी भी बिचौलिए या फर्जी साइबर कैफ़े एजेंट को लोन पास कराने के नाम पर रिश्वत न दें। यह योजना 100% पारदर्शी और नि:शुल्क प्रक्रिया पर आधारित है। लोन मिलते ही अपनी किस्तों का भुगतान निर्धारित तारीख पर करें। इससे न केवल 7% ब्याज सब्सिडी मिलेगी, बल्कि आपकी क्रेडिट लिमिट ₹10,000 से बढ़कर ₹20,000 और फिर ₹50,000 तक तुरंत स्वीकृत हो जाएगी।
आधिकारिक लिंक्स व महत्वपूर्ण संसाधन (Official Verified Portals)
| विवरण (Parameter) | जानकारी (Details) |
|---|---|
| PM SVANidhi आधिकारिक पोर्टल | https://pmsvanidhi.mohua.gov.in |
| जनसमर्थ पोर्टल (ऋण आवेदन) | https://www.jansamarth.in |
| PIB आधिकारिक प्रेस विज्ञप्ति | https://www.pib.gov.in |
| आवासन और शहरी कार्य मंत्रालय | https://mohua.gov.in |
अक्सर पूछे जाने वाले सवाल (Frequently Asked Questions - FAQs)
क्या PM SVANidhi योजना में लोन लेने के लिए कोई गारंटी देनी पड़ती है?
नहीं, इस योजना के तहत ₹10,000, ₹20,000 और ₹50,000 तक का लोन बिना किसी गारंटी या संपार्श्विक (Collateral Free) के दिया जाता है।
योजना में कितनी ब्याज सब्सिडी मिलती है?
समय पर ऋण की किस्तों का भुगतान करने वाले लाभार्थियों को 7% प्रतिवर्ष की दर से ब्याज सब्सिडी दी जाती है, जो सीधे बैंक खाते में जमा होती है।
क्या रेहड़ी-पटरी वालों को डिजिटल लेनदेन पर कैशबैक मिलता है?
हाँ, जो वेंडर्स डिजिटल माध्यम (QR Code/UPI) से भुगतान स्वीकार करते हैं, उन्हें प्रति वर्ष ₹1,200 तक का कैशबैक (₹100/माह) दिया जाता है।
प्रथम चरण का लोन चुकाने के बाद कितना लोन मिलता है?
पहला ₹10,000 का लोन समय पर चुकाने के बाद आप द्वितीय चरण में ₹20,000 के लोन के लिए पात्र हो जाते हैं, और उसे चुकाने पर ₹50,000 का लोन मिलता है।
यदि मेरे पास विक्रय प्रमाण पत्र (Vending Certificate) नहीं है, तो क्या मैं आवेदन कर सकता हूँ?
हाँ, यदि आपके पास Vending Certificate नहीं है, तो आप अपने स्थानीय नगर निगम या नगर पालिका (ULB) से LOR (Letter of Recommendation) प्राप्त करके आवेदन कर सकते हैं।
क्या इस लोन पर समय से पहले भुगतान करने पर कोई पेनल्टी लगती है?
नहीं, यदि आप तय अवधि से पहले लोन चुकता करते हैं (Pre-closure), तो आपसे कोई अतिरिक्त पेनल्टी या शुल्क नहीं लिया जाएगा।
आवेदन की स्थिति (Application Status) कैसे चेक करें?
आप आधिकारिक पोर्टल https://pmsvanidhi.mohua.gov.in पर जाकर 'Check Application Status' विकल्प में अपना आवेदन नंबर दर्ज करके स्थिति देख सकते हैं।
ब्याज सब्सिडी प्राप्त करने के लिए बैंक खाते में क्या जरूरी है?
बैंक खाते में Aadhaar Seeding और NPCI मैपिंग का सक्रिय (Active / अनिवार्य) होना आवश्यक है ताकि DBT की राशि बिना किसी रुकावट के ट्रांसफर हो सके।